
El sector dels animals de companyia ha experimentat una transformació històrica a l’Estat espanyol durant l’última dècada. Lo que abans es percebia en determinats àmbits com un element secundari, avui s’ha après a entendre com una realitat social indiscutible: més del 40% de les llars espanyoles conviuen actualment amb almenys un animal de família. Tanmateix, aquest reconeixement social i normatiu contrasta de manera profunda amb el tractament fiscal que rep la salut veterinària i amb la nul·la xarxa de suport públic destinada a les famílies i a les entitats de protecció.
Des de l’Associació Crida Animal analitzem en detall les xifres econòmiques, el greuge comparatiu de l’IVA, l’impacte de la Llei 7/2023 i la necessitat urgent de plantejar la salut veterinària com una qüestió d’estat i de salut pública.
1. El pes real d’un sector en creixement constant
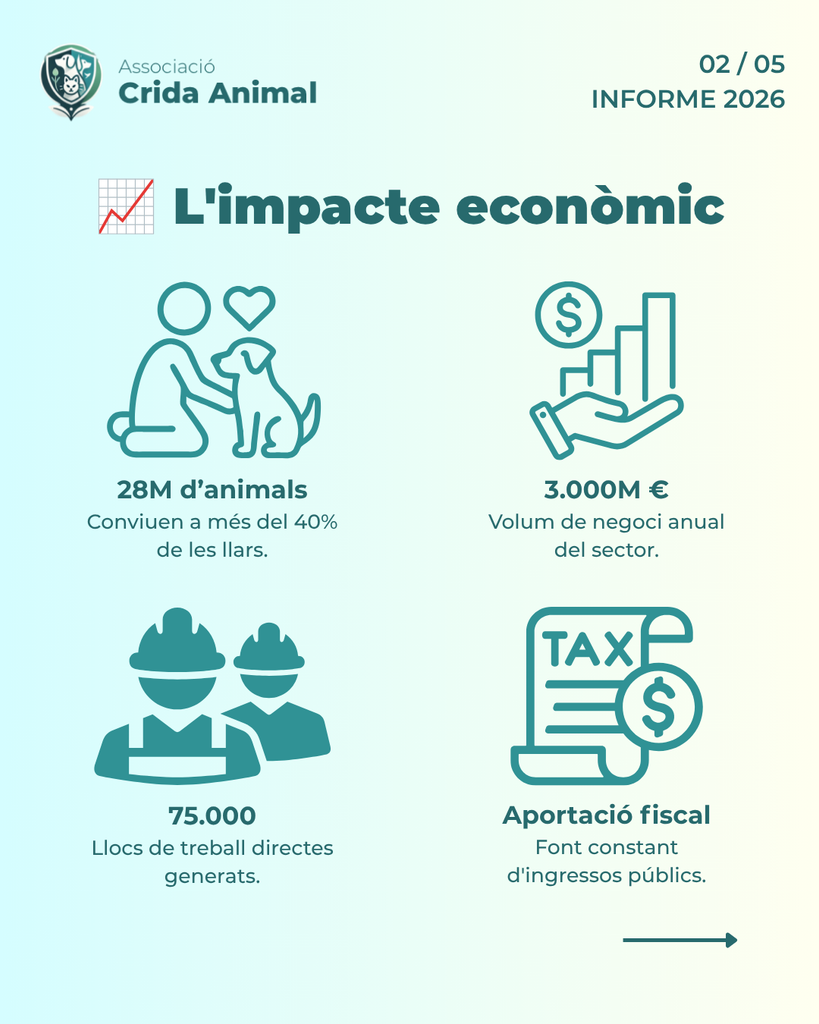
Garantir el benestar i la salut dels animals de companyia no és una qüestió residual. El sector veterinari i de la cura animal constitueix un motor econòmic de primer ordre que aporta ingressos de forma constant i directa a les arques públiques de l’Estat:
- Més de 28 milions d’animals de companyia: Segons les dades del sector, la presència d’animals en la vida quotidiana supera la de menors de 15 anys en moltes ciutats, consolidant el concepte de la «família multiespècie».
- Un volum de negoci superior als 3.000 milions d’euros: Aquesta activitat engloba des de serveis mèdics veterinaris i tractaments d’especialitat fins a alimentació, eines de diagnòstic i serveis de cura.
- Més de 75.000 llocs de feina directes: Generats entre hospitals veterinaris, clíniques de barri, laboratoris, comerç especialitzat, centres de rehabilitació i la xarxa d’entitats de protecció.
Aquestes dades confirmen que la salut animal genera una activitat econòmica d’enorme magnitud i una recaptació d’impostos massiva per a l’Administració. Malgrat això, el retorn públic cap a la ciutadania que manté aquest sector és pràcticamente inexistent.
2. El greuge comparatiu de l’IVA: La salut tractada com a luxe
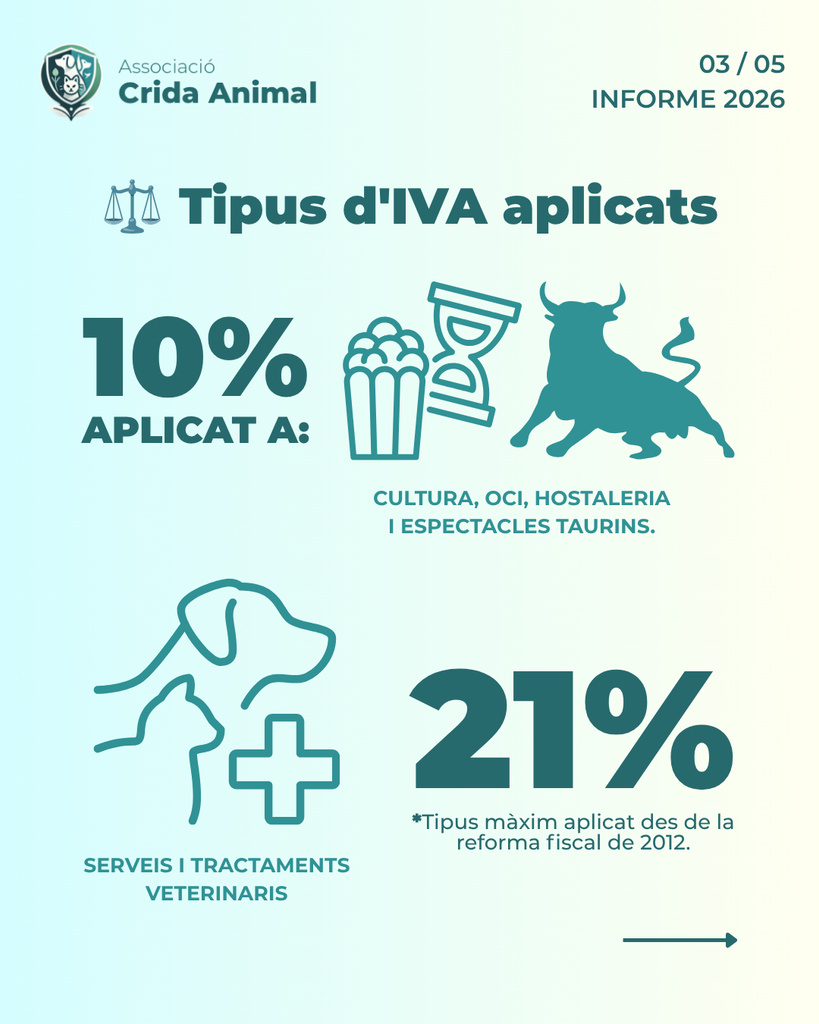
El principal punt de fricció en la fiscalitat de la salut animal es remunta a la reforma tributària de l’any 2012. En aquell moment, l’IVA aplicat als serveis veterinaris va passar del tipus reduït (8%) al tipus general del 21%, situant la salut preventiva i curativa dels animals en el tram més alt de la legislació impositiva.
Més d’una dècada després, la comparació amb altres activitats de la societat posa de manifest una profunda incongruència en les prioritats de la política fiscal:
Taula comparativa de la pressió fiscal (IVA)
| Sector / Activitat | Tipus d’IVA | Consideració Fiscal |
| Espectacles taurins i festes de tauromàquia | 10% | Tipus reduït |
| Cultura, oci i espectacles (cinema, teatre, concerts) | 10% | Tipus reduït |
| Serveis d’hostaleria i restauració | 10% | Tipus reduït |
| Atenció, intervencions i tractaments veterinaris | 21% | Tipus general (Màxim) |
Mentre que l’oci, la cultura o la festivitat taurina gaudeixen de la consideració de serveis afavorits amb un 10% d’IVA, la medicina veterinària es continua tractant tributàriament com si fos un bé de consum de luxe o prescindible. Aquesta situació penalitza directament les famílies que actuen de manera responsable assegurant la salut dels seus animals.
Obligació sense retorn: La paradoxa de la Llei 7/2023
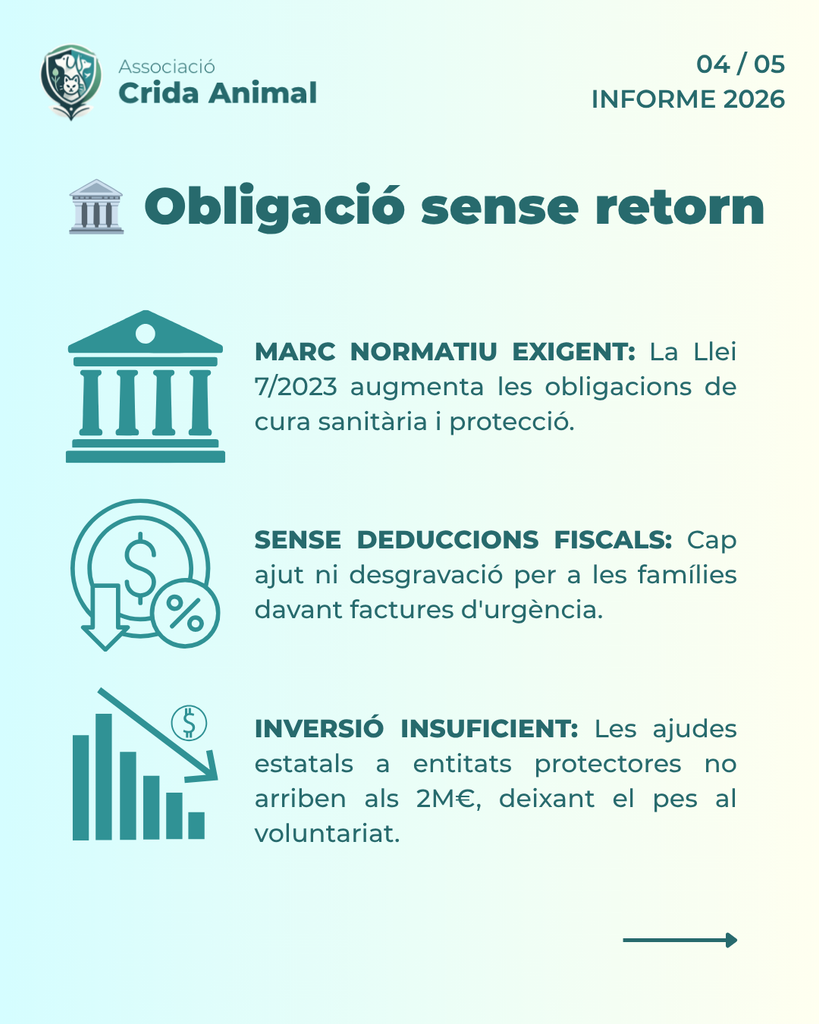
L’entrada en vigor de la Llei 7/2023 de Benestar Animal ha supasat un pas endavant en el reconeixement dels drets i la protecció dels animals a nivell normatiu. La llei estableix un marc d’exigència indispensable: identificació obligatòria mitjançant microxip, pautes de vacunació, control reproductiu o esterilització, assegurances i atenció sanitària continuada.
Com a entitat de protecció animal, a l’Associació Crida Animal defensem i exigim el compliment rigorós d’aquestes mesures. La crítica no recau en la responsabilitat de cuidar-los, sinó en la falta total d’acompanyament institucional:
Les tres grans fiances de l’Administració amb els ciutadans:
- Inexistència de deduccions fiscals: A diferència d’altres despeses socials o familiars, les factures veterinàries no disposen de cap tram de desgravació en l’IRPF, ni a nivell estatal ni autonòmic. Les famílies assumeixen el 100% del cost més un 21% addicional en concepte d’impostos.
- Desprotecció davant les emergències mèdiques: En el context econòmic actual, marcat per la inflació i l’augment de l’indicador del cost de la vida, una urgència veterinària (una cirurgia d’emergència, una malaltia crònica o un tractament d’alta complexitat) pot suposar factures de 1.000 € a 3.000 €. Sense fons públics d’emergència, moltes llars vulnerables es veuen abocades a situacions d’angoixa o al risc d’abandonament involuntari.
- Fons estatals testimonialment insuficients: Tot i que l’Estat recapta milers de milions d’euros a través de l’activitat del sector, la partida de subvencions directes del Ministeri destinada a la xarxa d’entitats de protecció animal, refugis i associacions amb prou feines arriba als 2 milions d’euros anuals per a tot el territori estatal. Aquesta quantitat és del tot ridícula per cobrir la gestió diària dels milers d’animals abandonats que les entitats sostenim gairebé en exclusiva gràcies al voluntariat i a les donacions privades.
Per què la salut veterinària és una qüestió de Salut Pública (One Health)
El concepte modern de «One Health» (Una Sola Salut), avalat per l’Organització Mundial de la Salut (OMS), estableix que la salut humana, la salut animal i la salut ambiental estan estrictament interconnectades.
Plantejar la reducció de l’IVA veterinari al 10% i articular ajuts públics no és només un alleujament econòmic per a les famílies: és una estratègia de salut pública preventiva:
- Control de malalties zoonòtiques: Les revisions periòdiques, la deparassitació i les vacunacions eviten la transmissió de malalties entre animals i humans (rabia, leishmaniosi, leptospirosi, etc.). Penalitzar aquests tractaments amb un 21% d’IVA dificulta la medicina preventiva.
- Reducció de l’abandonament: Una de les principals causes d’abandonament d’animals adults o majors és la impossibilitat econòmica de les famílies per fer front a tractaments veterinaris continuats o de cost elevat.
- Sostenibilitat de les entitats de protecció: Les associacions i refugis, que assumeixen la responsabilitat d’atendre els animals maltractats o abandonats, dediquen més del 70% del seu pressupost a factures veterinàries sobre les quals també han de pagar un 21% d’IVA, reduint dràsticament la seva capacitat de rescat.
Conclusió: Un debat necessari per a una societat madura
Exigir responsabilitat a la ciutadania en la cura dels seus animals requereix, de forma recíproca, que les institucions públiques ofereixin una xarxa de protecció coherent. No es pot utilitzar la llei per augmentar les obligacions mentre es manté una fiscalitat penalitzadora i un retorn social nul cap a les famílies i les entitats que fan possible el benestar animal.
Des de l’Associació Crida Animal fem una crida a les administracions per revisar el tipus d’IVA aplicat als serveis veterinaris, crear línies de deducció fiscal en la declaració de la renda per despeses sanitàries animals i dotar de fons públics suficients la xarxa de protecció animal.
Mantenim el debat obert:
- Consideres que la salut veterinària s’hauria de reconèixer legalment com un servei essencial de salut pública?
- Has hagut d’afrontar algun cop una factura veterinària d’urgència sense cap mena de suport o opció de bonificació fiscal?
Deixa la teva opinió als comentaris o comparteix aquest article a les teves xarxes socials per ajudar-nos a donar visibilitat a aquesta realitat.